دراسة اقتصادية توصي بالادخار بالجنيه بدلاً من الدولار والذهب
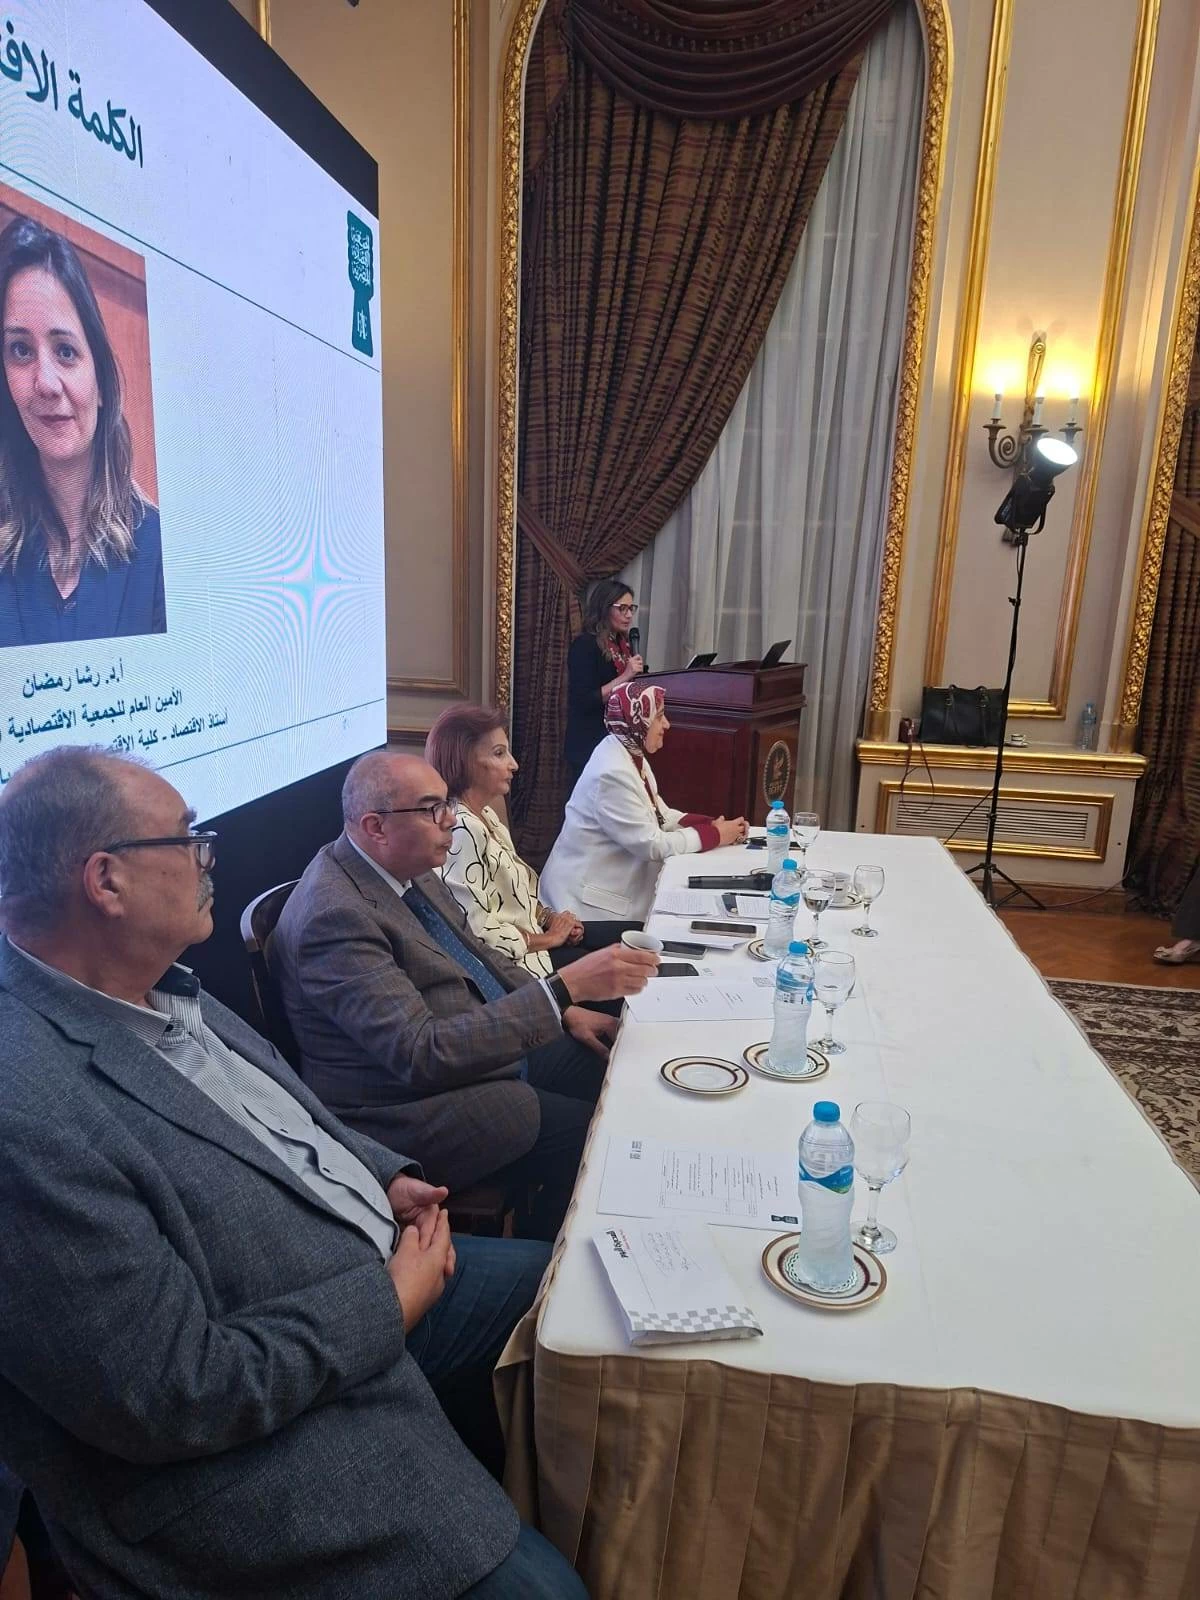
تؤكد دراسة اقتصادية أهمية الادخار بالجنيه المصري بدلاً من الاعتماد على الدولار والذهب، مشيرة إلى أن النمو الاقتصادي لا يتحقق إلا بتوفر مدخرات كافية، وهو أمر يعيقه اقتصاد يدور فيه المال في دائرة شبه مغلقة ويعاني غياب الحلول غير التقليدية لتعبئة المدخرات وتحسين كفاءة توظيفها.
قدم المهندس أشرف موسى صبري، مؤسس والرئيس التنفيذي لشركة فورى وخبير التكنولوجيا، هذه الدراسة خلال فعاليات منتدى الجمعية الاقتصادية المصرية التي يرأسها الدكتور محمود محيى الدين، أستاذ الاقتصاد ومبعوث الأمين العام للأمم المتحدة لتمويل التنمية المستدامة.
وتناولت الندوة مشكلة تراجع الادخار المحلي في مصر، الذي هبط إلى 1.2% في العام المالي 2024/2025، بشكل غير مسبوق، حيث أرجعت الدكتورة نجوى سمك، أستاذ الاقتصاد وعميد كلية الإدارة بجامعة الجلالة، ذلك إلى ضعف قدرة القطاعات الاقتصادية على توليد فائض نتيجة انخفاض الإنتاجية ونقص الكفاءة، بينما أشار الدكتور محيى الدين إلى أن الخلل الجوهري يكمن في نموذج النمو الذي يعتمد على الاستثمار العام والاقتراض على حساب القطاع الخاص.
تشخص الدراسة المشكلة في تراجع الادخار المحلي وضعف قدرة المدخرات على تمويل الاستثمار طويل الأجل، بالإضافة إلى اتساع الحاجة إلى النقد الأجنبي ومحدودية وصول المشروعات الصغيرة والأسر إلى التمويل الرسمي.
بحسب الدراسة، انخفض الادخار المحلي من 14.3% من الناتج المحلي الإجمالي في 2022/2023 إلى 1.2% في 2024/2025، في حين بلغ الاستثمار الثابت الإجمالي 12.9% من الناتج، على الرغم من أن معدل استثمار بين 24% و27% مطلوب لتحقيق نمو مستدام يبلغ نحو 6% سنويًا.
كما تُبرز الدراسة فجوة في الادخار القومي الذي يقدر بنحو 9% من الناتج، مقابل 30% في فيتنام و35% في الهند وإندونيسيا و29% في الفلبين، مما يشير إلى ضعف تعبئة المدخرات اللازمة لتغطية استثمارات الاقتصاد، وزيادة الاعتماد على الاقتراض والتدفقات الخارجية مما يزيد من التعرض للتقلبات.
ولا تتوقف المشكلة على حجم الادخار فقط، بل تمتد إلى هوية المدخرين، وأجل الأموال، والجهة المستخدمة لها، حيث تمول الشركات 88% من استثماراتها من مواردها الداخلية مقابل 2.9% فقط عن طريق البنوك، مع قروض مصرفية للشركات الصغيرة لا تتجاوز 3% مقابل 27% للمتوسطة و29% للكبيرة.
وفي المقابل، ارتفعت مطالبات الجهاز المصرفي على الدولة إلى ما يعادل 85% من إجمالي الودائع في فبراير 2026، نتيجة ارتفاع حيازات البنوك من أدوات الدين الحكومية خلال الفترة من يوليو 2025 إلى فبراير 2026 بزيادة 2.4 تريليون جنيه، مقابل زيادة ودائع قدرها 1.3 تريليون جنيه فقط، مما يعكس ارتفاع تكلفة خدمة الدين التي بلغت 1.919 تريليون جنيه في 2024/2025، تمثل 73% من الإيرادات العامة، مقابل 53% في 2022/2023 و67% في 2023/2024 وفق حسابات الدراسة.
تحذر الدراسة من أن الاعتماد المستمر للخزانة على الودائع الجديدة يقيد تمويل القطاع الخاص ويجعل الأموال قصيرة الأجل تُستخدم في إعادة تمويل الدين عوضًا عن توجيهها للاستثمارات الإنتاجية، وتقترح إطالة آجال الدين وتوسيع قاعدة المدخرين المحليين طويل الأجل وإتاحة أدوات ادخار موجهة للأفراد والمنشآت.
فجوة النقد الأجنبي ومصادر الإيرادات المعرضة للصدمات
تشير الدراسة إلى عجز في الحساب الجاري بنسبة 4.2% من الناتج المحلي في 2024/2025، أو نحو 15 مليار دولار، مع فجوة في الموارد تصل إلى 11.4% من الناتج، حيث بلغت إيرادات تحويلات العاملين بالخارج، والسياحة، وقناة السويس نحو 57 مليار دولار في ذات السنة المالية، لكنها لا تكفي لسد فجوة التجارة غير النفطية المقدرة بحوالي 37 مليار دولار.
كما تبرز هشاشة الوضع بسبب الاعتماد على الأموال الأجنبية قصيرة الأجل، إذ بلغت حيازات الأجانب من أذون الخزانة 36 مليار دولار في يونيو 2026 بعد تقلبات كبيرة خلال ستة أشهر، مما يعيد تكرار حلقات خروج الأموال وتراجع النقد الأجنبي وانخفاض قيمة العملة، وارتفاع تكلفة المعيشة لدى الشرائح الفقيرة بشكل أكبر مقارنة بالأغنياء.
فجوة الشمول المالي والتمويل في قاعدة الاقتصاد
توضح الدراسة أن ضعف الادخار والاقتراض عبر القنوات الرسمية يحد من قدرتها على توفير التمويل، مع تسجيل فقط 8% من البالغين ادخارًا رسميًا في بنوك أو مؤسسات مالية، ولا يشمل الحساب النقد أو الذهب أو العملات الأجنبية المحتفظ بها خارج النظام المصرفي.
كما تستعرض الدراسة التحديات التي تواجه قطاعات الزراعة والتجارة التي توفر نحو 37% من فرص العمل لكنها تحصل على 9% فقط من التسهيلات الائتمانية، بالإضافة إلى أن معظم الودائع تستحق خلال عام، فيما لا تتوفر أموال أطول أجلًا إلا من خلال شهادات البنوك الحكومية.
وتؤكد أهمية دعم المنشآت الصغيرة التي توظف ثلاثة أرباع القوة العاملة بعدد 3.7 مليون منشأة، عبر تمويلات مبنية على التدفقات النقدية بدلاً من الضمانات التقليدية، لرفع الإنتاجية وخلق فرص عمل وزيادة الحصيلة الضريبية وسط تحديات تكلفة التمويل العالية ضمن سلاسل التوريد.
مقترحات وحلول الدراسة
تقترح الدراسة إعادة توجيه المدخرات والائتمان عبر مسارات متكاملة تشمل تعبئة الادخار الشعبي طويل الأجل، وتوسيع التمويل الشامل للأسر والمنشآت الصغيرة، والاحتفاظ بحصة أكبر من النقد الأجنبي داخل الاقتصاد، ورفع كفاءة سلاسل القيمة والإمداد مستفيدة من البنية الرقمية والتنظيمية القائمة.
تشمل المقترحات آلية إدخارية للمعاشات والعاملين في القطاع غير الرسمي الذين يمثلون 67% من قوة العمل، وتفعيل التحويلات اليومية التلقائية من المقبوضات والمحافظ إلى صناديق سوق النقد، بهدف رفع نسبة المدخرين الرسميين من 8% إلى 25% بحلول 2031، وزيادة حصة التمويل المحلي طويل الأجل للخزانة من 9% إلى 30%.
كما تقترح التعاون بين البنوك وشركات التكنولوجيا المالية للتمويل المشترك للقروض، مع تغطية صندوق ضمان لخسائر أول 5%، والاستفادة من البنية الرقمية التي تضم 1.4 مليون نقطة بيع، و45 مليون محفظة، و3.2 مليار فاتورة إلكترونية لتخفيض تكلفة التحقق من العميل وزيادة فرص التمويل لما يصل إلى خمسة ملايين مقترض جديد.
وتستهدف رفع نسبة التمويل المصرفي للمشروعات الصغيرة من 12.7% إلى 25%، مع إبقاء نسبة التعثر أقل من 3%، فضلًا عن توسيع القاعدة الضريبية بتعزيز النشاط الرسمي الذي يعادل كل نقطة مئوية من الناتج زيادة تقارب 245 مليار جنيه سنويًا في الإيرادات الضريبية.
وتدعو الدراسة إلى توفير أدوات ادخار وتمويل موجهة للمغتربين لاستثمار مدخراتهم بدلًا من تحويلها للاستهلاك أو الاحتفاظ بها في صورة ذهب أو عملات أو أصول خارج النظام المالي، مع تقدير حجم المدخرات القابلة للتوجيه نحو المنتجات المالية نحو 950 مليار جنيه سنويًا.
كما تقترح إنشاء مركز لتسوية المدفوعات السياحية بالعملة المحلية، وإصدار بطاقة سياحية بالعملة الوطنية، مع توجيه الائتمان الاستهلاكي إلى السلع والخدمات ذات المحتوى المحلي الأعلى لتعزيز الطلب المنتج محليًا.
تقترح الدراسة أيضًا استخدام التمويل العكسي للفواتير الإلكترونية، حيث يحصل المورد الصغير على التمويل بسعر يعكس قدرة الشركة الكبرى على الاقتراض، ما يقلل العبء المالي على المورد الصغير، إلى جانب إلزام الجهات العامة باستخدام منصة تسوية مستحقات الموردين وتقليل تركيز البنوك على الدين السيادي وتحويل دخلها من هامش الفائدة إلى رسوم تمويل وخدمات قائمة على البيانات.
أهداف وقابلية التنفيذ حتى 2031
تضع الدراسة أهدافًا كمية تشمل رفع حصة المدخرين المحليين طويل الأجل إلى 30%، وخفض حصة الأجانب من أذون الخزانة إلى أقل من 10%، وإطالة آجال الدين المحلي، وزيادة نسبة الودائع طويلة الأجل، وخفض ودائع العملات الأجنبية إلى 15%، ورفع حصة المشاريع الصغيرة من الائتمان المصرفي إلى 25%، وخفض الاحتياجات التمويلية الإجمالية من 42% إلى 24% من الناتج بحلول 2030/2031.
تتوقع الدراسة أن يرتفع الادخار المحلي إلى 13%-15% من الناتج بحلول 2030-2031 في ظل تنفيذ مقترحاتها، مقارنة بمسار محتمل بين 11% و12% في حال إتباع سياسات صندوق النقد فقط، مع عودة الادخار القومي إلى مستويات 18%- 20% بما يعادل مستويات 2018-2019.
تنقسم خطة التنفيذ إلى ثلاث مراحل، تبدأ بتحريك البنية الرقمية القائمة ومنتجات التحويلات والسندات خلال 12 شهرًا الأولى، يليها تطبيق نظم تبادل البيانات ومنصات التمويل العكسي خلال 1-3 سنوات، فيما تتطلب التحولات الهيكلية مثل تقليل الاعتماد على الأموال الساخنة وتطوير السياسات مزيدًا من الوقت.
وتوصي الدراسة بوجود جهة مستقلة لقياس مؤشرات الأداء الرئيسة المتعلقة بحصة المدخرين والتمويل، مثل الجهات التنظيمية أو الجامعات، مع التأكيد على أن القياس يجب أن يركز على حجم الادخار والائتمان الفعليين والتأثير الاقتصادي وليس فقط على عدد الحسابات أو المعاملات.
يُختتم التقرير بالتأكيد على أن الاستقرار الاقتصادي يتطلب تغييرًا جوهريًا في جهة حيازة الدين، والمرتكزات التي تمتلك المدخرات، والقطاعات المستفيدة من الائتمان، بالإضافة إلى آلية دخول النقد الأجنبي وبقائه داخل الاقتصاد، مع توصيف مفهوم المرونة في أربعة تحولات رئيسة تشمل إطالة آجال الدين وإعادة توجيه المدخرات إلى أدوات بالجنيه والاحتفاظ بحصص أكبر من النقد الأجنبي محليًا، وتعزيز القاعدة الإنتاجية ذات الهامش التمويلي لمواجهة الصدمات.