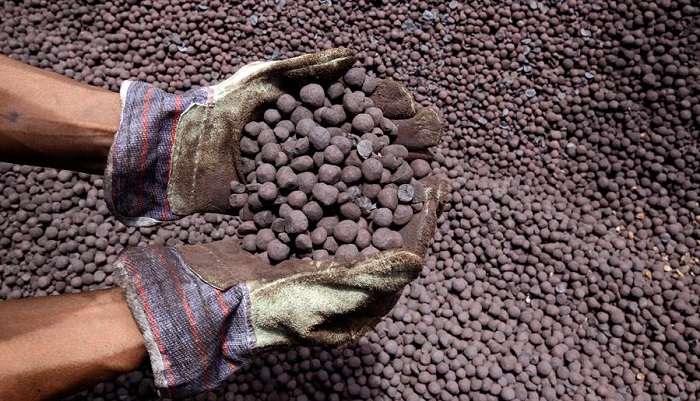
13.9 مليون طن طاقة للبليت مقابل 8.8 مليون احتياجات تكشف قدرة مصر على تحقيق الاكتفاء
5 ملايين طن فائض من البليت المحلي تواجه منافسة مستورد يمنحه فارق السعر أفضلية داخل السوق
800 مليون طن فائضًا عالميًا تدفع المنتجين للبحث عن أسواق جديدة وتزيد الضغوط على الصناعة المصرية
رخص جديدة بطاقة ٢.٨ مليون طن سنويًا تدعم تعميق التصنيع وتقليل الاعتماد على الخارج
5 ملايين طن طاقات فائضة تمثل ٤٢٪ من القدرات المتاحة ويمكن تحويلها إلى قوة تصديرية
حين تمتلك دولة طاقات محلية لإنتاج البليت تفوق احتياجاتها بنحو ٥ ملايين طن سنويًا ثم توجه ما يقارب مليار دولار لاستيراد المنتج نفسه، فإن القضية تتجاوز حدود المنافسة بين المصانع لتصبح سؤالًا مباشرًا عن كفاءة إدارة الموارد وحماية الاستثمار الوطني وأولويات استخدام العملة الصعبة، فمصر التي تبني مدنًا جديدة وتنفذ شبكة واسعة من الطرق والموانئ والمشروعات القومية لا تنقصها القدرة على إنتاج الحديد وإنما تواجه معادلة أكثر تعقيدًا.. كيف تحمي صناعة استراتيجية استثمرت المليارات ووفرت آلاف الوظائف من دون أن تضغط على مصانع الدرفلة أو ترفع تكلفة المنتج النهائي؟
ليست صناعة الحديد قطاعًا يمكن تعويض تراجعه بشحنة مستوردة تصل إلى أحد الموانئ، إنها قاعدة صناعية ثقيلة تبدأ بالاختزال والصهر والصب وإنتاج البليت وتمتد إلى الدرفلة وتصنيع حديد التسليح والمنتجات النهائية، وخلف كل مرحلة منها أصول ضخمة ومصانع كثيفة رأس المال واستهلاك كبير للطاقة وعمالة مدربة وسلاسل توريد ترتبط بعشرات الأنشطة الاقتصادية، ومن ثم فإن حماية هذه الصناعة لا تعني الدفاع عن أرباح شركات بعينها بل الحفاظ على قدرة الدولة على إنتاج أحد أهم المدخلات التي تقوم عليها حركة العمران والبنية الأساسية والتنمية الصناعية.
وتكشف خريطة الإنتاج عن مفارقة يصعب تجاوزها، فالطاقة المحلية المتاحة لإنتاج البليت تبلغ نحو ١٣.٩ مليون طن سنويًا بينما تقدر احتياجات السوق اللازمة لإنتاج حديد التسليح بنحو ٨.٨ مليون طن بما يترك فائضًا يقترب من ٥ ملايين طن ويمثل نحو ٤٢٪ من الطاقات الإنتاجية المتاحة، وهذا الفائض لا يعكس ضعف الصناعة المصرية بل يؤكد أنها تمتلك قاعدة قادرة على تغطية احتياجات السوق وتجاوزها غير أن هذه القوة تتحول إلى عبء عندما تعمل المصانع بأقل من طاقاتها وتتراكم الكميات المنتجة ويتجه جزء من الطلب إلى البليت المستورد بفعل فارق السعر.
وتصبح الصورة أكثر إلحاحًا عند النظر إلى كلفة الاستيراد، فقد بلغت قيمة واردات مصر من البليت نحو ١.٣٧٤ مليار دولار خلال ٢٠٢٥ مقابل ١.٦٥٨ مليار دولار في ٢٠٢٤، ورغم تراجع القيمة بين العامين، فإن توجيه ما يقارب مليار دولار إلى استيراد منتج تتوافر منه طاقات محلية فائضة يظل أمرًا يحتاج إلى مراجعة اقتصادية وصناعية جادة، فالدولة التي تدير احتياجات واسعة من النقد الأجنبي لاستيراد الطاقة والقمح والدواء والآلات والخامات التي لا يتوافر لها بديل محلي كافي، لا ينبغي أن تستنزف جانبًا من مواردها الدولارية في استيراد منتج تستطيع مصانعها توفيره بل وتملك القدرة على تصدير الفائض منه، بيانات واردات البليت المنشورة استنادًا إلى بيانات رسمية
ولا تتوقف الخسارة المحتملة عند خروج الدولار، فالاعتماد على البليت المستورد على حساب المنتج المحلي يعني أن جانبًا من الطلب المصري يمول تشغيل مصانع خارج الحدود بينما تبقى طاقات إنتاجية محلية ضخمة دون الاستغلال الأمثل، كما يعني أن الاقتصاد يتنازل عن القيمة المضافة التي تتولد في مراحل الاختزال والصهر والصب ويحتفظ فقط بالحلقة الأخيرة من الصناعة،
وتشير تقديرات القطاع إلى أن مرحلة الدرفلة لا تمثل أكثر من ١٠٪
من القيمة النهائية للمنتج بينما تتركز النسبة الأكبر داخل المراحل
الصناعية السابقة عليها.
لكن الدفاع عن المصانع المتكاملة لا يمنحها حماية مطلقة، كما أن الحفاظ على الدولار لا يبرر تحميل مصانع الدرفلة أسعارًا تعطل قدرتها على الإنتاج، فمصانع الدرفلة جزء أصيل من المنظومة الصناعية وأي سياسة تنتهي إلى تقليص نشاطها أو رفع تكلفتها أو إخراج بعضها من السوق لن تكون قد حمت صناعة الحديد، بل نقلت الأزمة من حلقة إلى أخرى، ولذلك فإن المعادلة الحقيقية لا تقوم على الاختيار بين البليت المحلي والمستورد وإنما على بناء سوق تضمن أولوية عادلة للمنتج المصري مقابل التزام واضح من المصانع المحلية بتوفير الكميات المطلوبة وفق أسعار تنافسية ومعادلات تسعير منضبطة.
وتزداد الحاجة إلى هذه المعادلة في ظل الاضطراب الذي يواجه صناعة الصلب العالمية، فالطاقات الإنتاجية حول العالم تقترب من 2.5 مليار طن بينما لا يتجاوز الاستهلاك 1.7 مليار طن بما يخلق فائضًا يناهز 800 مليون طن يبحث أصحابه عن منافذ جديدة، ومع اتجاه اقتصادات كبرى إلى حماية أسواقها ورفع الرسوم وإغلاق الأبواب أمام المنتجات منخفضة السعر يصبح فائض الصلب العالمي أكثر اندفاعًا نحو الأسواق الأقل تحصينًا، وهكذا لا تواجه الصناعة المصرية منافسة طبيعية فقط بل تواجه طاقات إنتاجية هائلة تحاول تصدير أزمتها إلى الخارج والحفاظ على تشغيل مصانعها ولو على حساب المنتجين في الأسواق المستوردة.
من هنا جاء الرسم الوقائي البالغ 13.12 % على واردات البليت باعتباره أداة لإعادة ضبط المنافسة ومنح الإنتاج المحلي مساحة عادلة داخل سوقه، غير أن الرسوم وحدها لا تصنع سياسة صناعية ناجحة، ولا يكفي انخفاض الواردات لإعلان نجاح الحماية، فالمعيار الحقيقي هو ما إذا كانت هذه الحماية سترفع معدلات تشغيل المصانع وتحافظ على نحو 26 ألف فرصة عمل وتضمن استمرار مصانع الدرفلة، وتمنع القفزات غير المبررة في أسعار الحديد، وتفتح أمام الفائض المحلي أبواب التصدير.
فالحماية الناجحة يجب أن تعمل في اتجاهين متوازيين: تحصين الصناعة المصرية في مواجهة المنافسة غير المتكافئة، وضبط السوق الداخلية بما يمنع تحول الحماية إلى مظلة لرفع الأسعار أو تقييد المعروض، وهذا يتطلب متابعة مستمرة لتكلفة الإنتاج وأسعار البليت العالمية والكميات المعروضة محليًا إلى جانب مراجعة دورية للرسم الوقائي وربط استمراره بحجم الضرر الفعلي ومستويات التشغيل والتزام المنتجين بتلبية احتياجات مصانع الدرفلة.
كما يتطلب الأمر الانتقال من إدارة فائض البليت باعتباره أزمة إلى التعامل معه كفرصة تصديرية، فوجود 5 ملايين طن من الطاقات الفائضة يمكن أن يتحول إلى مصدر جديد للنقد الأجنبي إذا نجحت الدولة والشركات في فتح أسواق خارجية وتعزيز القدرة التنافسية وخفض تكاليف الإنتاج والنقل، عندها لا تكتفي مصر بتوفير الدولار الذي يخرج لتمويل الواردات، بل تبدأ في توليد موارد دولارية من تصدير إنتاج تمتلك بالفعل أصوله ومصانعه وخبراته.
إن حماية صناعة الحديد ليست انحيازًا إلى المصانع المتكاملة في مواجهة مصانع الدرفلة وليست دعوة إلى إغلاق السوق أمام التجارة إنها اختبار لقدرة الدولة على بناء توازن دقيق بين الاستثمار والتشغيل والسعر والدولار، توازن يحمي المصانع التي أنتجت البليت ويضمن احتياجات المصانع التي تدرفله، ويحافظ على حق المستهلك في سعر عادل ويمنع فوائض العالم من إضعاف قاعدة صناعية أنفقت مصر عقودًا في بنائها.
وسط هذه الحسابات المتشابكة، تفتح «العقارية» ملف حماية البليت، وتضع أطراف الصناعة وخبراء الاقتصاد والمنافسة أمام السؤال الأصعب.. كيف تستطيع مصر أن تحمي صناعة استراتيجية تملك فيها فائضًا إنتاجيًا ضخمًا من دون أن تتحول الحماية إلى عبء على حلقة أخرى من حلقات السوق؟ الإجابة تبدأ من المصانع التي تواجه اليوم صعوبة في تصريف إنتاجها حيث يكشف رفيق الضو حجم الفجوة بين القدرات المحلية والطلب الذي يتجه جزء منه إلى البليت المستورد.
5 ملايين طن تبحث عن طلب.. وفارق السعر يمنح المستورد أفضلية داخل السوق المصرية
ينطلق رفيق الضو ممثل إحدى الشركات المتكاملة في صناعة الحديد من واقع المصانع نفسها، مؤكدًا أن الأزمة لم تعد مرتبطة بقدرة الصناعة المحلية على إنتاج البليت وإنما بقدرتها على تصريفه في سوق يتجه جزء من طلبها إلى المستورد، فمصر تمتلك فائضًا محليًا يتجاوز 5 ملايين طن لكن هذا الفائض يقابله منتج مستورد يتمتع بأفضلية سعرية تدفع بعض المصانع إلى تفضيله حتى مع توافر البديل المصري.
ويرى الضو أن انخفاض سعر البليت المستورد لا يؤثر فقط في حركة المبيعات وإنما يمتد إلى اقتصاديات تشغيل المصانع المتكاملة التي استثمرت في سلسلة إنتاج طويلة تبدأ من الخامات والاختزال والصهر وصولًا إلى إنتاج البليت والمنتج النهائي، فعندما يفقد المنتج المحلي جزءًا من الطلب المتاح لصالح الواردات تنخفض معدلات استغلال الطاقات الإنتاجية وترتفع التكلفة الثابتة المحملة على كل طن وتتراجع قدرة الشركات على تحقيق العائد المستهدف من استثماراتها.
ويشير إلى أن امتلاك طاقات إنتاجية كبيرة لا يمثل في حد ذاته ميزة إذا ظلت هذه الطاقات دون تشغيل كامل. فالمصنع لا يقيس كفاءته بحجم ما يستطيع إنتاجه نظريًا، وإنما بحجم ما ينتجه ويبيعه بالفعل، ولذلك فإن تراكم البليت المحلي في مواجهة تدفق منتج مستورد منخفض السعر يحول جانبًا من الاستثمارات القائمة إلى قدرات معطلة ويضع الصناعة في حلقة ضاغطة من انخفاض الطلب يؤدي إلى تراجع التشغيل، وتراجع التشغيل يرفع تكلفة الإنتاج، وارتفاع التكلفة يوسع الفارق السعري مع المستورد.
ويؤكد الضو أن قراءة السوق من زاوية السعر وحده لا تعكس التكلفة الاقتصادية الحقيقية للمنافسة، فقد يبدو البليت المستورد أقل سعرًا عند وصوله إلى المصنع لكن هذا الفارق يجب أن يُقارن بما يفقده الاقتصاد عندما تتراجع معدلات تشغيل المصانع المحلية، وما تتحمله الدولة من فاتورة دولارية، وما تتعرض له الاستثمارات والعمالة وسلاسل التوريد المرتبطة بالصناعة من ضغوط.
ولا يطالب الضو بإغلاق السوق أو منع مصانع الدرفلة من تدبير احتياجاتها وإنما يدعو إلى تنظيم المنافسة على نحو يمنع تحول السوق المصرية إلى منفذ لتصريف فوائض الإنتاج العالمية، فوجود منتج محلي قادر على تغطية الطلب يستوجب منحه فرصة عادلة داخل سوقه مع معالجة الأسباب التي تدفع مصانع الدرفلة إلى تفضيل المستورد وفي مقدمتها فارق السعر وشروط التوريد.
كما يشدد على أن استقرار صناعة الحديد يتطلب سوقًا قادرة على استيعاب الإنتاج المحلي لأن استمرار تشغيل المصانع لا يرتبط فقط بقرار إداري أو رسم وقائي وإنما بطلب حقيقي يسمح لها بتحويل طاقاتها إلى إنتاج قابل للبيع، وإذا ظلت المصانع تنتج أقل من قدراتها بينما يستحوذ المستورد على جزء من السوق فإن الصناعة ستتحمل تكلفة مزدوجة تتمثل في خروج العملة الصعبة من جانب وتعطل الاستثمارات المحلية من جانب آخر.
لكن أزمة التصريف التي يضعها رفيق الضو في مقدمة التحديات لا تقف عند حدود القوائم المالية للمصانع أو معدلات تشغيل خطوط الإنتاج، فخلف هذه الطاقات قاعدة واسعة من العمالة والأنشطة المرتبطة بالصناعة.
26 ألف فرصة عمل في مواجهة فائض عالمي يقترب من 800 مليون طن
تضع عفاف عز ممثلة إحدى الشركات المتكاملة في صناعة الحديد، القضية داخل إطارها الاقتصادي والاجتماعي الأوسع، مؤكدة أن صناعة الحديد والصلب توفر فرص عمل لنحو 26 ألف مصري إلى جانب ما تولده بصورة غير مباشرة من وظائف داخل قطاعات النقل والخدمات والطاقة والمقاولات والتجارة والصناعات المغذية.
وترى عز أن أي تراجع في معدلات تشغيل المصانع لا يمكن اختزاله في انخفاض مبيعات شركة أو تراجع أرباح أخرى، فالصناعة تعتمد على استثمارات كثيفة وعلى عمالة مدربة وخبرات فنية تراكمت عبر سنوات ومن ثم فإن إضعاف قدرتها على المنافسة يعرض قاعدة إنتاجية يصعب إعادة بنائها للخطر خصوصًا إذا أصبحت السوق المحلية أكثر اعتمادًا على الخارج في توفير مدخل أساسي مثل البليت.
وتلفت إلى أن الضغوط التي تواجهها الصناعة المصرية لا تنفصل عن الخلل العميق الذي يضرب سوق الصلب العالمية، فالطاقة الإنتاجية العالمية تبلغ نحو 2.5 مليار طن بينما لا يتجاوز الاستهلاك 1.7 مليار طن بما يخلق فائضًا هائلًا يقترب من 800 مليون طن، وهذا الفارق لا يبقى داخل الدول المنتجة، بل يتحول إلى صادرات تبحث عن أسواق جديدة تستطيع استيعابها.
ومع اشتداد المنافسة وإغلاق بعض الأسواق أبوابها أو رفع مستويات الحماية تتحرك فوائض الإنتاج باتجاه الدول التي ما زالت قادرة على استقبالها، وتوضح عز أن هذه التدفقات لا تتحرك دائمًا وفق منافسة طبيعية تعكس التكلفة الحقيقية للإنتاج، مشيرة إلى أن المنتج الصيني يُطرح بأسعار تقل عن تكلفة الإنتاج بما يمنحه قدرة على اختراق الأسواق الخارجية والضغط على المنتجين المحليين الذين يتحملون تكلفة الاستثمار والتشغيل داخل دولهم.
طفرة الواردات وتراجع الصادرات 25 % يضعان البليت المحلي بين ضغطين
وتكشف عز عن تطور أكثر تعقيدًا في حركة التجارة يتمثل في حدوث طفرة في واردات البليت بالتزامن مع تراجع الصادرات المصرية منه بنحو 25 %، وبذلك يتعرض المنتج المحلي لضغط مزدوج واردات تنافسه داخل السوق المصرية وقدرة تصديرية تتراجع في الأسواق الخارجية، وهذه المعادلة تجعل الفائض المحلي أكثر صعوبة لأن الكميات التي لا يستوعبها الطلب الداخلي لا تجد بالضرورة منفذًا بديلًا في التصدير.
وترى أن التعامل مع البليت باعتباره مجرد خام تختار مصانع الدرفلة شراءه من المورد الأقل سعرًا يتجاهل موقعه داخل صناعة استراتيجية متكاملة، فزيادة الواردات لا تعني فقط تغير مصدر أحد مدخلات الإنتاج وإنما تعني انتقال جزء من القيمة المضافة والتشغيل والاستثمار إلى الخارج، في الوقت الذي تظل فيه الطاقات المحلية قادرة على توفير الاحتياجات.
وتؤكد عز أن الإجراءات الحكومية الرامية إلى حماية الصناعة تأتي في سياق عالمي تتحرك فيه الدول للدفاع عن قدراتها الإنتاجية، فالدول التي أنفقت على بناء صناعات ثقيلة لا تتركها مكشوفة أمام فوائض عالمية منخفضة الأسعار ولا تنتظر حتى تتوقف المصانع وتفقد العمالة خبراتها ثم تبدأ التفكير في التدخل والحماية من هذا المنظور إجراء استباقي للحفاظ على قدرة الصناعة على البقاء والمنافسة، وليست تعويضًا متأخرًا بعد وقوع الضرر.
لكنها تربط فعالية الحماية باستمرار تشغيل الطاقات الإنتاجية وليس بمجرد فرض الرسوم، فإذا لم يترجم الإجراء إلى زيادة الطلب على البليت المحلي وتحسن استغلال المصانع لقدراتها فلن يتحقق الهدف الصناعي الكامل، ولذلك يصبح من الضروري قياس أثر القرار على الإنتاج والتشغيل والواردات والصادرات والأسعار والتأكد من أن المكاسب لا تتوقف عند تحسن القدرة البيعية لبعض الشركات بل تمتد إلى الصناعة والاقتصاد ككل.
وتشدد عز على أن الحفاظ على صناعة الحديد يعني حماية استثمارات قائمة وفرص عمل وقدرة إنتاجية وطنية في مواجهة سوق عالمية مضطربة، فالتخلي عن هذه القدرات تحت ضغط فارق سعري مؤقت قد يمنح بعض المصانع مدخل إنتاج أقل تكلفة في الأجل القصير لكنه يمكن أن يرفع درجة اعتماد السوق على الخارج ويعرضها لتقلبات الأسعار وسلاسل الإمداد في الأجل الطويل.
وإذا كانت عفاف عز قد قدمت المبررات الصناعية والاجتماعية للحماية فإن هذه المبررات تفتح سؤالًا لا يقل أهمية.. هل تتفق الرسوم الوقائية مع قواعد المنافسة والتجارة الدولية؟ وهل يمكن حماية المنتج المحلي من دون إغلاق السوق أو منح الشركات القائمة وضعًا يحجب المنافسة؟ هنا تنتقل الدكتورة منى الجرف بالقضية من تقدير الخسائر والمخاطر إلى اختبار قانونية التدخل وحدوده.
الرسوم الوقائية حق مشروع..
والحماية لا تعني إغلاق السوق أمام الاستيراد
تؤكد الدكتورة منى الجرف أستاذ الاقتصاد والرئيس السابق لجهاز حماية المنافسة، أن حماية البليت المصري تتوافق مع القوانين المصرية والقواعد الدولية المنظمة للتجارة، موضحة أن الاتفاقيات التجارية تتيح للدول استخدام الرسوم الوقائية عندما تؤدي الزيادة في الواردات إلى إلحاق ضرر بالغ بصناعة محلية قائمة أو تهديدها بوقوع هذا الضرر.
وتوضح أن اللجوء إلى الرسوم الوقائية ليس استثناءً مصريًا أو خروجًا على قواعد التجارة الحرة بل أداة تستخدمها دول عديدة لحماية صناعاتها من الزيادات المفاجئة أو المؤثرة في الواردات، غير أن مشروعية الإجراء تظل مرتبطة باستناده إلى دراسة فنية تقيّم تطور الواردات وأوضاع المنتجين المحليين ومعدلات التشغيل والمبيعات والأرباح وحجم الضرر الذي تعرضت له الصناعة.
ومن هذا المنطلق ترى الجرف أن حماية البليت تمثل حقًا مشروعًا للدولة المصرية ما دامت الإجراءات اتخذت وفق القواعد المنظمة وبعد فحص أوضاع السوق، فعدم التدخل في مواجهة تدفقات تهدد صناعة تمتلك استثمارات وطاقات إنتاجية قائمة لا يعبر بالضرورة عن حماية المنافسة بل قد ينتهي إلى إضعاف المنتجين المحليين وترك السوق أكثر اعتمادًا على عدد محدود من الموردين في الخارج.
حماية المنتج المحلي لا تمنحه الحق في حجب المنافسة أو التحكم في احتياجات الدرفلة
وفي الوقت نفسه تضع الجرف حدًا فاصلًا بين حماية الصناعة وحماية الشركات من المنافسة، فالرسوم الوقائية لا ينبغي أن تتحول إلى إغلاق فعلي للسوق أمام الواردات، كما لا يجب أن تمنح المنتجين المحليين قدرة غير مقيدة على تحديد الأسعار أو الكميات وشروط التوريد، الهدف هو تصحيح الخلل في المنافسة وليس إلغاؤها وإعادة التوازن بين المنتج المصري والمستورد وليس استبدال سيطرة الخارج بسيطرة الداخل.
وتلفت إلى أن البليت يمثل حلقة أساسية داخل سلسلة صناعة الحديد وأن أي سياسة تتعامل معه يجب أن تراعي مصالح المنتجين والمستخدمين معًا، فالمصانع المتكاملة تحتاج إلى تشغيل طاقاتها وتسويق إنتاجها بينما تحتاج مصانع الدرفلة إلى توافر البليت بكميات وأسعار تسمح لها بمواصلة الإنتاج، والإضرار بأي من الطرفين ينعكس على حجم المعروض من حديد التسليح وعلى مستويات التشغيل والمنافسة داخل السوق.
وتؤكد أن الحماية الفعالة يجب أن تؤدي إلى زيادة الإنتاج المحلي وتحسين قدرته التنافسية لا أن تكتفي بتقليص الواردات، فإذا أدى الرسم إلى حماية المنتج من المنافسة الخارجية من دون أن يدفعه إلى رفع الكفاءة أو خفض التكلفة أو ضمان الإتاحة، فقد يفقد الإجراء جزءًا من مبرراته الاقتصادية، ولذلك يتعين أن تظل الحماية مرتبطة بالتطوير والاستثمار وزيادة الإنتاج، وأن تخضع نتائجها للمراجعة المستمرة.
وتكشف الجرف أن الحكومة طرحت رخصًا جديدة لإنتاج البليت بطاقة إجمالية تصل إلى 2.8 مليون طن سنويًا، في خطوة تستهدف زيادة الطاقات المحلية وتعميق التصنيع وتقليل الاعتماد على الواردات، وترى أن هذه الرخص يمكن أن تدعم احتياجات السوق ومصانع الدرفلة لكنها تفرض في المقابل ضرورة التأكد من أن زيادة القدرات ستقترن بطلب محلي أو فرص تصديرية تسمح باستغلالها.
فالسوق تمتلك بالفعل قدرات تفوق احتياجاتها المعلنة، وإضافة طاقات جديدة من دون معالجة مشكلات التسعير والتصريف والتصدير قد توسع الفجوة بين ما تستطيع المصانع إنتاجه وما يستطيع السوق استيعابه، ومن ثم لا يكفي طرح الرخص بل يجب دمجها داخل استراتيجية توضح كيف ستتوزع القدرات، وكيف سيصل الإنتاج إلى مصانع الدرفلة وما الأسواق الخارجية المستهدفة لتصريف الفائض.
وتخلص الجرف إلى أن حماية صناعة الصلب لا تنفصل عن حماية المنافسة داخلها، فالدولة مطالبة بمنع المنافسة غير العادلة القادمة من الخارج لكنها مطالبة أيضًا بمنع أي ممارسات داخلية تقيد السوق أو ترفع التكلفة على المصانع والمستهلكين، ونجاح السياسة يقاس بقدرتها على تحقيق المعادلتين في الوقت نفسه.
الدرفلة تضيف 10 % فقط.. والقيمة الكبرى تتولد قبل وصول البليت إلى خطوطها
تؤكد الدكتورة عاليا المهدي الخبيرة الاقتصادية، أن الحكم على ملف البليت يقتضي أولًا فهم البناء الصناعي لقطاع الصلب، فالصناعة تبدأ بمرحلة الاختزال، ثم الصهر لإنتاج الصلب السائل وبعد ذلك الصب لإنتاج المنتجات شبه النهائية ومنها البليت والبلاطات قبل أن تصل إلى الدرفلة التي تحول البليت إلى حديد تسليح ومنتجات نهائية.
وتوضح أن القيمة المضافة التي تحققها مرحلة الدرفلة لا تتجاوز 10 % من القيمة النهائية للمنتج بينما تتولد النسبة الأكبر داخل المراحل السابقة الأكثر كثافة في رأس المال والطاقة والتكنولوجيا، ولذلك فإن الاعتماد على البليت المستورد لا يمثل مجرد تغيير في مصدر الخام بل يعني نقل الجزء الأكبر من القيمة المضافة إلى الدولة المنتجة والاكتفاء محليًا بالمرحلة الأخيرة.
وتستند المهدي إلى أرقام السوق المصرية خلال 2025 حيث بلغ إنتاج حديد التسليح نحو 8.4 مليون طن، وهو ما يحتاج إلى ما يقارب 8.8 مليون طن من البليت، وفي المقابل تصل الطاقة الإنتاجية المحلية المتاحة إلى 13.9 مليون طن بفائض يقترب من 5 ملايين طن يعادل نحو 42 % من إجمالي الطاقات.
13.12 % حماية مصرية مقابل رسوم تصل
إلى 50 % في أسواق أخرى
وترى المهدي أن استمرار تدفق البليت المستورد بأسعار منخفضة في ظل امتلاك مصر قدرات تتجاوز احتياجاتها، يضع المصانع المتكاملة وشبه المتكاملة تحت ضغط لا يرتبط بكفاءتها وحدها، فهذه المصانع تتحمل تكلفة مراحل صناعية ضخمة بينما يأتي المنتج المستورد من أسواق تعاني فوائض إنتاجية وتسعى إلى تصريفها بأي وسيلة ممكنة.
وتلفت إلى أن مصر كانت تطبق رسومًا جمركية صفرية على واردات البليت، في الوقت الذي تفرض فيه دول أخرى مستويات أعلى من الحماية إذ تصل الرسوم إلى 17 % في تركيا و12 % في السعودية و30 % في تونس بينما تبلغ إجراءات الحماية الأمريكية على الصلب 50 %، وتعكس هذه المقارنات اتساع الاتجاه الدولي نحو حماية الصناعات الاستراتيجية في مواجهة فائض الإنتاج العالمي.
وتعتبر المهدي أن الرسم الوقائي المصري البالغ 13.12 % يمثل خطوة في الاتجاه الصحيح لكنها ترى أنه كان يمكن أن يصل إلى 20 % على الأقل في ضوء حجم الفائض العالمي والضغوط التي تواجهها الصناعة المحلية، فالرسم – وفق تقديرها – يجب أن يكون قادرًا على تضييق الفجوة السعرية بما يمنح المنتج المحلي فرصة فعلية للمنافسة لا أن يبقى عند مستوى لا يغير اتجاهات الشراء داخل السوق.
غير أن رفع الحماية لا يمكن أن يكون هدفًا منفصلًا عن كفاءة الصناعة، فالمنتج المحلي مطالب باستثمار فترة الحماية في خفض التكلفة وتحسين الجودة ورفع الإنتاجية وضمان انتظام التوريد، كما يتعين أن تقترن الرسوم برقابة تمنع تحميل مصانع الدرفلة فروقًا مبالغًا فيها لأن حماية المراحل الأعلى قيمة لا ينبغي أن تنتهي إلى إضعاف الحلقة النهائية التي تحول البليت إلى منتج يصل إلى السوق.
وتشدد المهدي على أن صناعة الحديد لا تخضع لحسابات التكلفة قصيرة الأجل فقط، فقد يكون الاستيراد أقل سعرًا في لحظة معينة لكن الاعتماد عليه بصورة ممتدة يمكن أن يضعف القدرات المحلية ويرفع درجة تعرض السوق لتقلبات الأسعار والشحن وسعر الصرف والأزمات الجيوسياسية، كما أن فقدان صناعة ثقيلة لا يمكن تعويضه بالسرعة نفسها التي يمكن بها استيراد شحنة من البليت.
وتعتبر أن الفائض المحلي يمثل فرصة إذا أحسنت الدولة إدارته، فمصر تستطيع تغطية الطلب الداخلي، كما تمتلك طاقات يمكن توجيهها إلى التصدير وجذب العملة الصعبة لكن ذلك يتطلب معالجة تكلفة الطاقة والنقل والخدمات اللوجستية، ودعم الوصول إلى الأسواق الخارجية، والتعامل مع الرسوم والحواجز التي تفرضها الدول الأخرى بدلًا من ترك المصانع تتنافس وحدها في سوق عالمية شديدة التحصين.
الحماية المطلوبة لا تنتصر لمصنع على آخر..
بل تعيد بناء توازن الصناعة كاملة
وبين تحذير رفيق الضو من طاقات محلية لا تجد طريقها إلى التصريف وتنبيه عفاف عز إلى مصير 26 ألف فرصة عمل في مواجهة فوائض العالم، وتأكيد منى الجرف مشروعية الرسوم الوقائية ودعوة عاليا المهدي إلى مستوى حماية أكثر قدرة على مواجهة المنافسة؛ تتشكل صورة صناعة تملك القدرة على تغطية احتياجات مصر لكنها تحتاج إلى سياسة تربط الحماية بالتشغيل والتسعير والتصدير.
فالهدف ليس منع البليت المستورد بصرف النظر عن احتياجات السوق، كما أنه ليس السماح له بمنافسة المنتج المحلي دون النظر إلى ظروف إنتاجه وتسعيره، فالهدف هو بناء معادلة تعطي الأولوية للإنتاج المصري عندما يكون متاحًا بالجودة والسعر العادل وتسمح بالاستيراد عندما تظهر فجوة حقيقية في الكميات أو المواصفات وتضمن لمصانع الدرفلة احتياجاتها وتحاسب أي منتج يستغل الحماية لرفع الأسعار أو تقييد المعروض.
ومصر التي أنفقت نحو 1.374 مليار دولار على واردات البليت خلال 2025 تحتاج إلى تحويل هذا الرقم من فاتورة استيرادية إلى فرصة إنتاج وتصدير، وكل دولار يجري توفيره من إحلال المنتج المحلي محل الواردات، أو توليده من تصدير الفائض يعزز الجدوى الاقتصادية للحماية. لكن ذلك لن يتحقق بالرسم الوقائي وحده، وإنما بسياسة صناعية متكاملة تجعل من الحماية مرحلة لبناء القدرة التنافسية، لا وضعًا دائمًا يعزل المصانع عن التطوير.