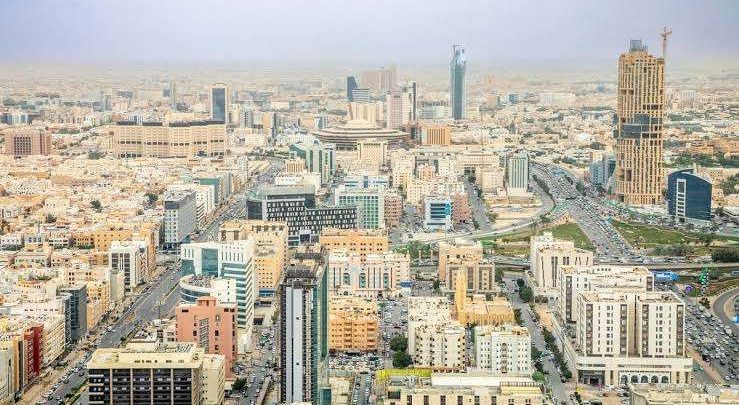
سجل سوق العقارات في السعودية، انتعاشًا خلال الربع الثاني من عام 2026، إذ بلغ مؤشر أسعار العقارات على مستوى المملكة 106.3 نقطة، مرتفعًا بنسبة 1.3% على أساس سنوي، بعد تراجعه خلال الربع الأول.
السعودية.. زخم في قطاعي الوحدات السكنية والأراضي
وعلى أساس ربعي، صعد المؤشر بنسبة 3.0%، في إشارة إلى تجدد الزخم في قطاعي الوحدات السكنية والأراضي.
وجاء التعافي مدفوعًا بشكل كبير بالعقارات السكنية، التي ارتفعت أسعارها بنسبة 2.6% على أساس سنوي.
ووفقا لتقرير “”نايت فرانك” وهي إحدى أبرز الشركات العالمية المتخصصة في الاستشارات العقارية والخدمات التجارية والسكنية، تصدرت الأراضي السكنية مكاسب القطاع، بزيادة بلغت نحو 6.3%، بينما ارتفعت أسعار الشقق بنسب تراوحت بين 0.9% و1.1%، وزادت أسعار الأدوار السكنية بنحو 0.4%.
وفي المقابل، تراجعت أسعار الفلل بنحو 9.7% على أساس سنوي، في ظل تحول الطلب نحو الوحدات الأصغر والأكثر ملاءمة من حيث التكلفة.
وسجلت العقارات الزراعية أقوى ارتفاع بين القطاعات، بعدما قفزت أسعارها بنسبة 11.3% على أساس سنوي.
تراجع القطاع التجاري
وظل القطاع التجاري أكثر ضعفًا، إذ تراجعت أسعاره بنسبة 3.2% على أساس سنوي، وانخفضت أسعار الأراضي التجارية بنحو 3.5%، بينما تراجعت أسعار المباني التجارية بنحو 0.6%.
في المقابل، سجلت المعارض والمحلات ارتفاعًا متواضعًا تراوح بين 0.4% و1.0% خلال الربع.
وعلى أساس ربعي، ارتفعت أسعار العقارات التجارية بنحو 1.0%، ما ساهم في الحد من حدة التراجع السنوي الذي شهده القطاع.
وأظهرت حركة التعاملات العقارية صورة متباينة؛ إذ بلغت قيمة الصفقات السكنية على مستوى المملكة نحو 37.67 إلى 38 مليار ريال خلال الربع، بانخفاض يقارب 27% مقارنة بالفترة نفسها من العام السابق.
45.7 ألف صفقة في الربع الثاني
وبلغ عدد الصفقات نحو 41 ألفًا إلى 45.7 ألف صفقة، منخفضًا بنحو 14% على أساس سنوي، لكنه ارتفع بنسبة 9% مقارنة بالربع الأول من العام الجاري، بينما زادت القيمة الإجمالية للصفقات بنسبة 6% على أساس ربعي، لتقترب من 41.9 مليار ريال.
انتعاشة انتقائية في سوق العقارات السعودية
وتشير هذه المؤشرات إلى أن تعافي السوق العقارية السعودية لا يزال انتقائيًا، وليس عودة كاملة إلى مستويات الذروة السابقة.
فبينما بدأت أسعار المساكن في التحسن، وتزايدت وتيرة الصفقات مقارنة ببداية العام، يتجه الطلب بصورة أكبر نحو الوحدات السكنية ذات الأسعار الأقل، في ظل حساسية المشترين تجاه تكاليف السكن والتمويل.
ويبدو أن هذا التحول في تفضيلات المشترين يعيد تشكيل هيكل الطلب داخل السوق، إذ تواجه الفلل تراجعًا ملحوظًا في الأسعار، مقابل أداء أفضل للشقق والأراضي السكنية.
وفي سوق المكاتب، تقترب المساحات من الفئة A في الرياض من مستويات الإشغال الكامل، وهو ما يدعم إيجارات المكاتب عالية الجودة والمواقع الرئيسية.
فجوة بين ارتفاع الأسعار وتراجع قيمة الصفقات
وتعكس بيانات الربع الثاني وجود فجوة واضحة بين ارتفاع الأسعار وتراجع قيمة الصفقات على أساس سنوي؛ وهو ما يعني أن تحسن مؤشر الأسعار لا يصاحبه بالضرورة تعافٍ مماثل في حجم النشاط العقاري.
وقد يكون ارتفاع الصفقات مقارنة بالربع الأول مؤشرًا على تحسن تدريجي في النشاط، إلا أن المقارنة السنوية لا تزال تظهر ضعفًا في قيمة التعاملات.
كما تكشف حركة الأسعار عن تغير في طبيعة الطلب، مع اتجاه أكبر نحو العقارات الأقل تكلفة، وهو ما يفسر جزئيًا التباين بين أداء الشقق والفلل.
وفي المقابل، استمرار قوة الطلب على الأراضي السكنية وارتفاع أسعارها قد يعكس استمرار النشاط التطويري وتوقعات الطلب المستقبلي، بينما تشير قوة سوق المكاتب في الرياض إلى استمرار الطلب على العقارات التجارية عالية الجودة، رغم الضعف العام في القطاع التجاري.